\無料で口座開設/
口座開設前に、最新キャンペーンも確認してね✨
\📱申し込みは最短5分/
※2026年 オリコン顧客満足度®調査「NISA 証券会社」
 フォロワーさん
NISAを始めたいけど、設定やしくみが分からなくて踏み出せない…
実は、NISAを始めた頃のわたしも同じだったの💦
当時は「NISAって商品じゃないの?」と思っていたくらい、本当に何も分かってなかったんだよね😂
 ゆうり
そんなわたしでも、7年間NISAを続けて、夫婦2人の運用益は約1,700万円になったよ♡
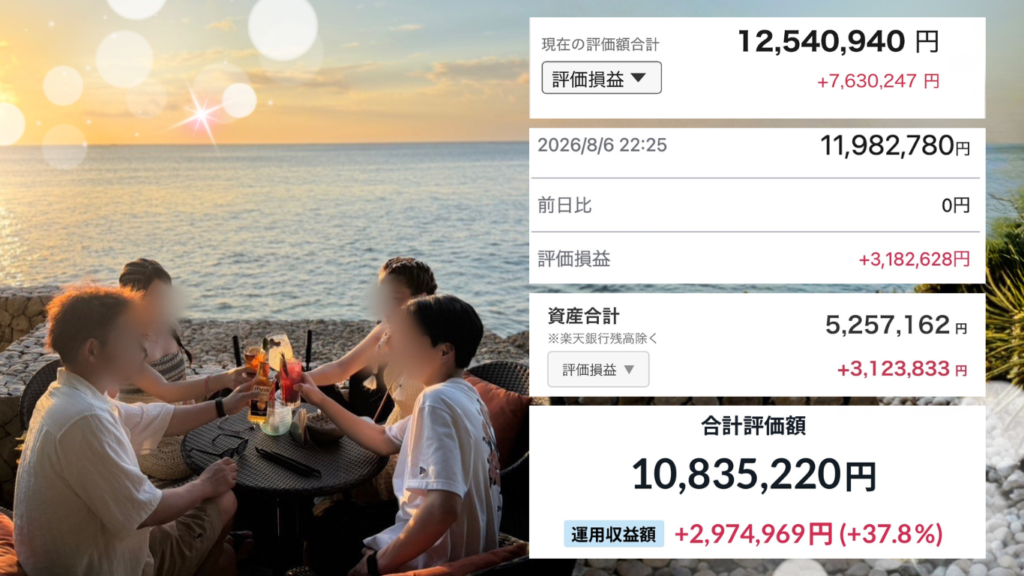
月5,000円という少ない金額からのスタートだったけど、あのとき「お金にも働いてもらう」ことを始めておいて、本当によかったって思ってる😊
 ゆうり
家計を整え、余裕資金を積み立てている今は、お金の不安が減って家族旅行も楽しめるようになったよ✨
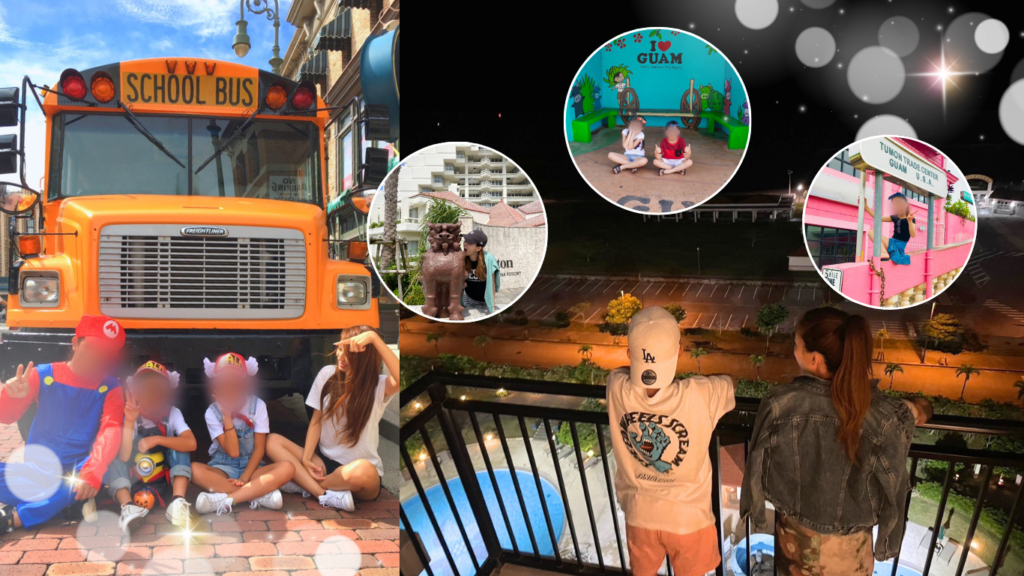
この記事では、楽天証券で7年続けた実績と、つまずかない口座開設3STEPを紹介するね🙋♀️
※夫婦2人の複数の投資口座に表示された評価損益・運用収益額の合計です(2026年8月時点)。本人の過去実績であり、将来の成果を保証するものではありません。
\📱申し込みは最短5分/
💰 5,000円から始めて7年で+409万円|NISAの運用実績を全部公開
わたしが楽天証券で旧つみたてNISAを始めたのは、2019年2月😊
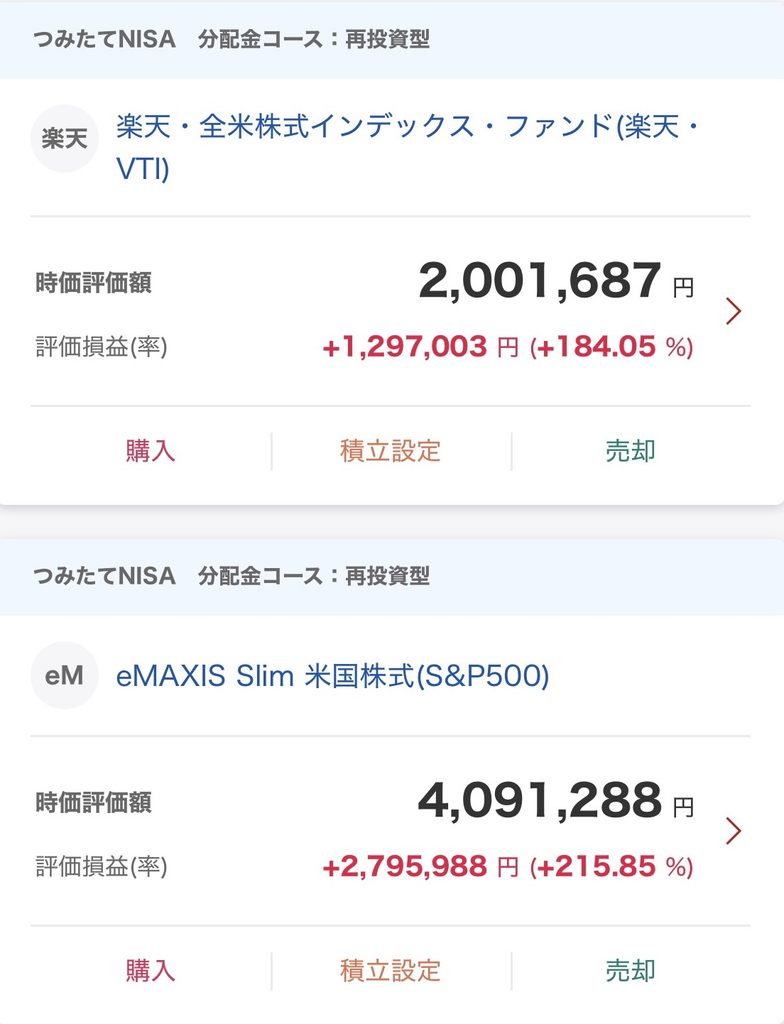
※2019年2月〜2023年12月に積み立てた旧つみたてNISAの、2026年8月時点の評価損益です。本人の過去実績であり、将来も同じ結果になるとは限りません。投資には元本保証がなく、元本割れする可能性があります。
 ゆうり
最初は本当に手探りで、合ってるのかもわからないままスタートしたよ💦
ここでは、NISAの解説とわたしの実績を紹介するね!
NISAは利益や配当が非課税になるしくみ
NISAは、証券会社でNISA口座を開き、商品(投資信託など)を選ぶと始められるよ💡
ゆうり証券会社で投資するときに使う口座には、一般口座・特定口座・NISA口座などの種類があるの。
一般口座や特定口座では、投資で得た利益に通常約20%の税金がかかるんだけど…
NISA口座で買った商品から得た利益や、受け取った配当・分配金には原則として税金がかからないんだよ!
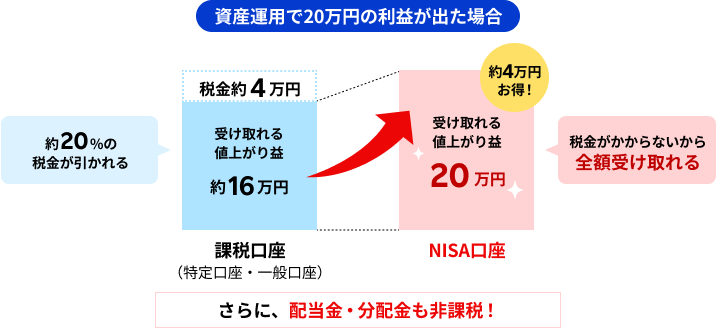 ゆうり
増えた利益を将来のために活かしやすいのが、NISAのうれしいポイント✨
※国内上場株式などの配当をNISAで非課税にするには、受取方法を「株式数比例配分方式」に設定する必要があります。
上限金額と購入できる商品が決まっている
NISAには
- つみたて投資枠
- 成長投資枠
の2種類の枠があって、それぞれ「購入できる商品」と「年間の買い付けできる上限金額」が決まっているよ💡
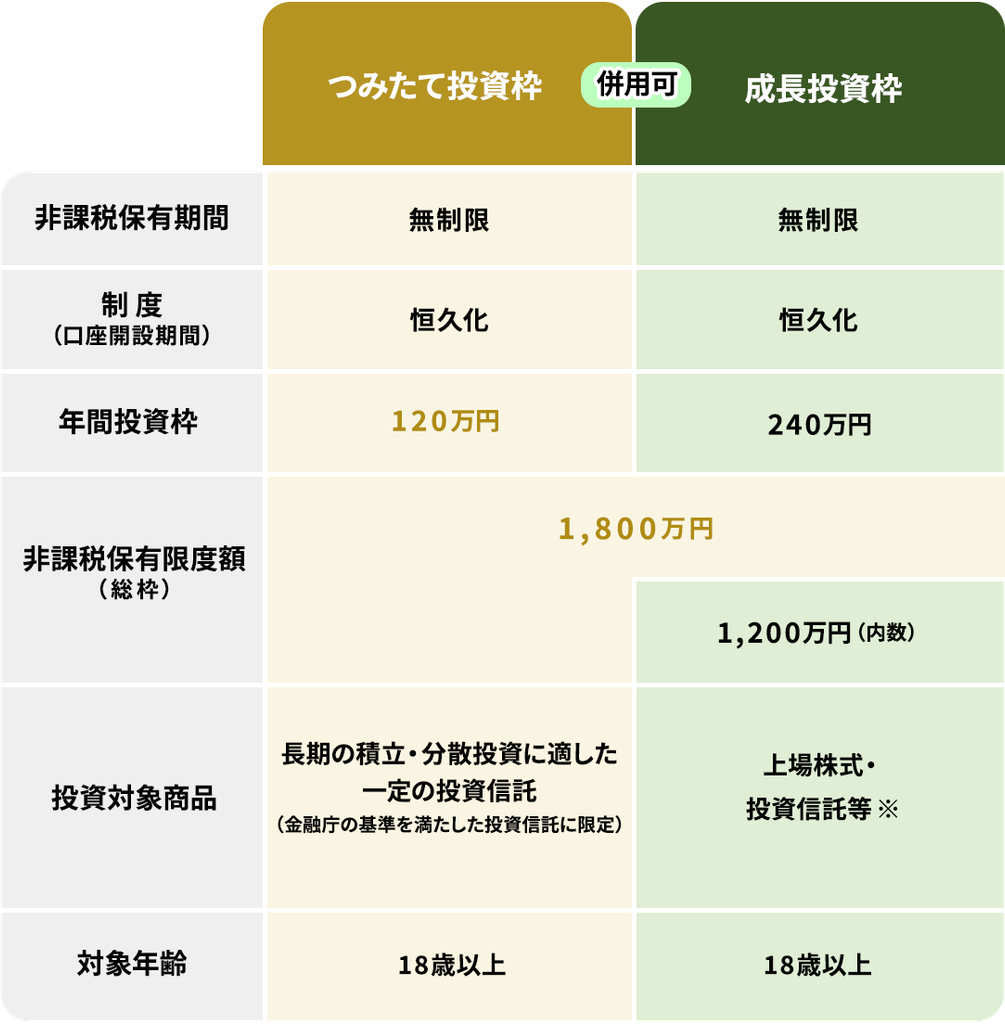
- つみたて投資枠(年間120万円/月10万円まで)
- 購入できるのは投資信託のみ
- 自分が決めたタイミングで積み立てOK
- 初心者向け
- 成長投資枠(年間240万円まで)
- 個別株も投資信託も購入OK
- まとめて購入ができる
- 中・上級者向け
フォロワーさんつみたて投資枠と成長投資枠は、両方使わないとダメ?
 ゆうり
どちらか片方でもOK!迷ったら、つみたて投資枠で無理のない金額から始めてみてね🙌
※成長投資枠でも、整理・監理銘柄や毎月分配型の投資信託など、一部対象外の商品があります。
積立をやめて放置しても増え続けた
わたしは、旧つみたてNISAでは楽天証券を、2024年からの新NISAではSBI証券を使っているよ!
楽天証券で積み立てたのは、2019年2月〜2023年12月の4年11ヶ月。
ゆうりそれ以降は1円も買い足さずそのまま放置でも、2026年8月時点で評価損益は400万円以上プラスに✨
ゆうり買い足していない間も資産が育っていて、早めに始めて長く持つことの大切さを実感してるよ✨
※2019年2月〜2023年12月に積み立てた旧つみたてNISAの、2026年8月時点の評価損益です。本人の過去実績であり、将来の成果を保証するものではありません。
新NISAで選んだ3つのインデックスファンド
ゆうり現在、SBI証券のつみたてNISA枠で買っているのは、この3本!
- eMAXIS Slim 全世界株式(オルカン)
- eMAXIS Slim 米国株式(S&P500)
- iFreeNEXT FANG+インデックス
仕事や子育てに忙しいわたしには、インデックスファンドで、コツコツ積み立てていくスタイルが合っているよ😊
 ゆうり
でも、NISAを続けてきて変わったのは「資産が増えた」ことだけじゃなかったの!
※わたしの保有銘柄であり、推奨ではありません。
✨ 早く始めたからこそ|『あ、増えてる』が未来を変えていく
わたしがNISAを始めてよかったと思うのは、お金への向き合い方や暮らしも少しずつ変わっていったから。
ゆうり「あ、増えてる」って感じられたことがうれしくて、もう少し積み立てを増やせるように家計を整えようって思えたの♡
長く続けるほど損しにくい
NISAを始めたいと思っても、こんな不安があるよね💦
フォロワーさん少額で長く続けても、本当に意味あるの?途中で損しそうで怖い…
正直、投資だから元本割れの可能性をゼロにはできないよ。
ゆうりでも、金融庁の過去データでは積立・分散投資を20年間続けたケースで、元本割れはなかったの👇
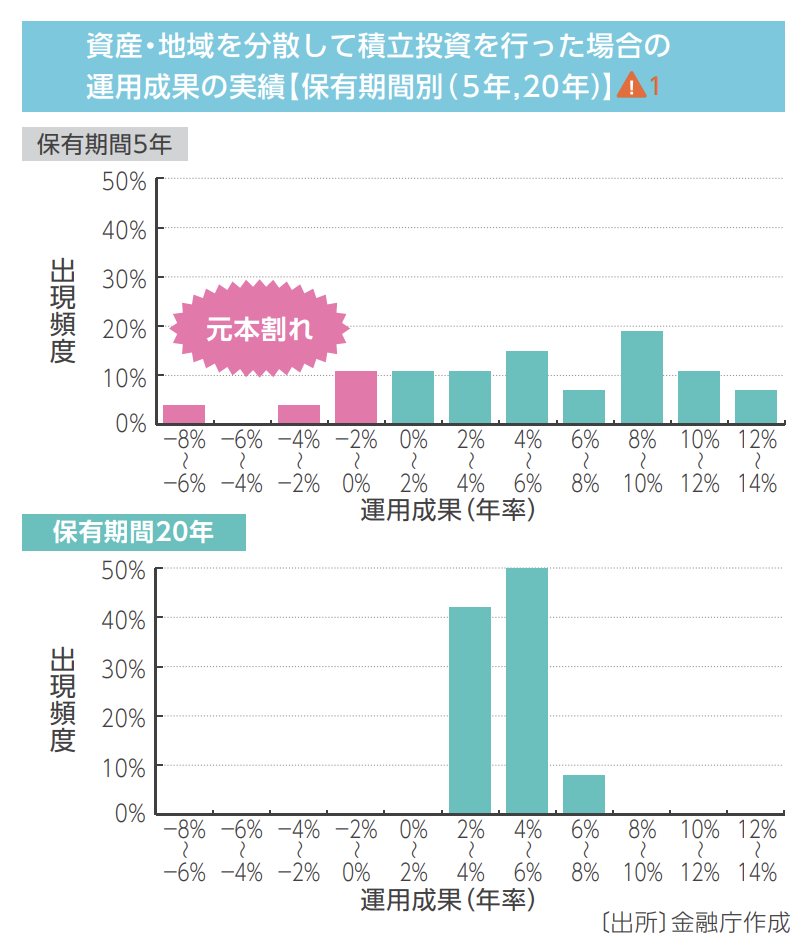
※1985年以降、国内外の株式・債券へ毎月同額を積み立てた過去データです。20年間で必ず利益が出る、または将来の成果を保証するものではありません。
ゆうり一度に大金を入れず、時期と投資先を分けて長く続けることが大切なんだよね🌱
少額でも雪だるま式に資産が育つ
わたしも低収入だったから、最初からまとまったお金を用意できたわけではないの💦
でも、無駄な支出を見直して「月5,000円」から積み立てを始めたよ!
ゆうりその結果、今では夫婦2人の運用益が約1,700万円に✨
資産がここまで育った理由のひとつが、利益がさらに利益を生む「複利」の力👇
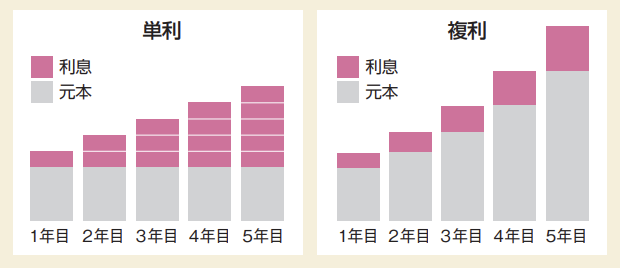
増えた分を使わずに投資することで、運用する金額がどんどん大きくなっていくんだよね!
ゆうり学歴も資格もないわたしでも、積み立てるうちに「お金にも働いてもらえる」と実感できたの💕
「お金がないから無理」を減らせる
資産が育つにつれて、将来のお金に対する不安が少しずつ減っていったよ😊
 ゆうり
投資を始めていなかったら、今もお金にハラハラして、ケチケチ暮らしていたと思う💦
家計を整え、投資やポイント・マイルも続けてきた今では、収入が少なかったわたしたち夫婦にも、できることが増えたの👇
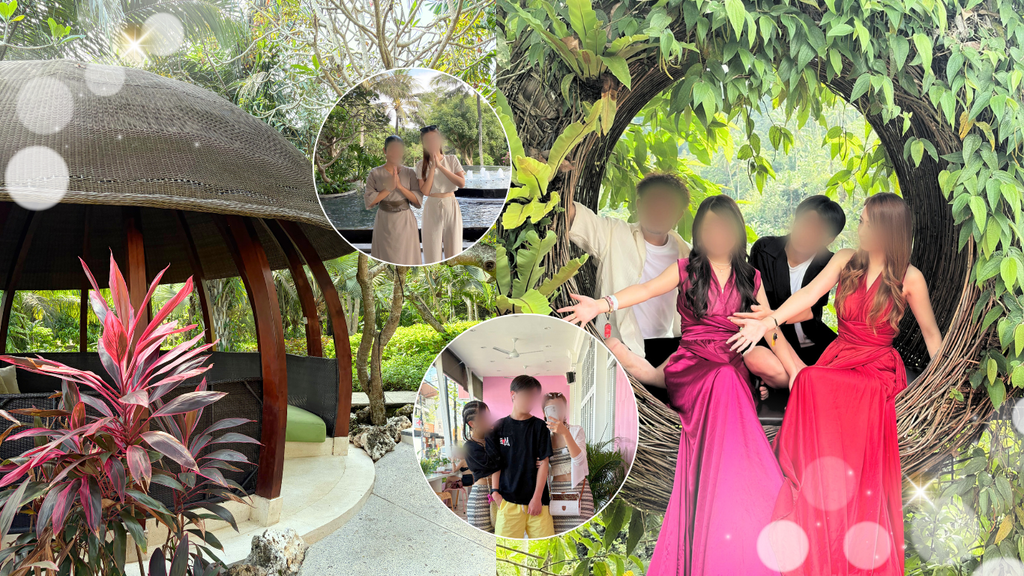
- 大学生・高校生になった子どもたちとも、毎年、家族で海外へ
- マイルで海外4カ国・国内4都道府県へ
ゆうり労働・貯蓄に加え「お金にも働いてもらう」ことで、家族の「やりたい」を叶えられるようになったんだよね✨
⚖️ 楽天とSBIどっちがいい?|両方使った答えは「生活圏で選ぶ」
楽天とSBIを両方使って感じたのは、「普段使っているカードや貯めたいポイント」に合わせて選ぶのがいちばんということ。
ゆうり楽天ポイントを貯めたいなら楽天証券、Vポイントを貯めたいならSBI証券が使いやすいよ🫶
楽天で買い物する人ほど楽天証券が合う
楽天証券を7年使ってみて、わたしはこんな人に合うと思ってるよ😊
- 楽天市場でよく買い物する
- 楽天モバイルやカードを使う
- 楽天ポイントを買い物やNISAに使いたい
さらに、楽天証券で条件を満たすと、その月の楽天市場のお買い物がSPU+0.5倍になるの!
 ゆうり
わたしが最初に楽天証券を選んだのも、普段から楽天をよく使ってたから!
貯まったポイントを使って、楽天市場で買い物していたよ!
※月末時点で楽天ポイントコース・マネーブリッジを設定し、通常ポイントを1ポイント以上使って、当月合計3万円以上の投資信託を購入することが条件です(2026年9月時点)。
楽天ポイントを貯めて投資に使える
しかも楽天証券は、ポイントが貯まって、積立にも使えるの💕
ゆうり楽天カードで月10万円までNISAの積み立てができて、ポイントの還元率は「カードの種類や選ぶ商品」によって変わるよ!
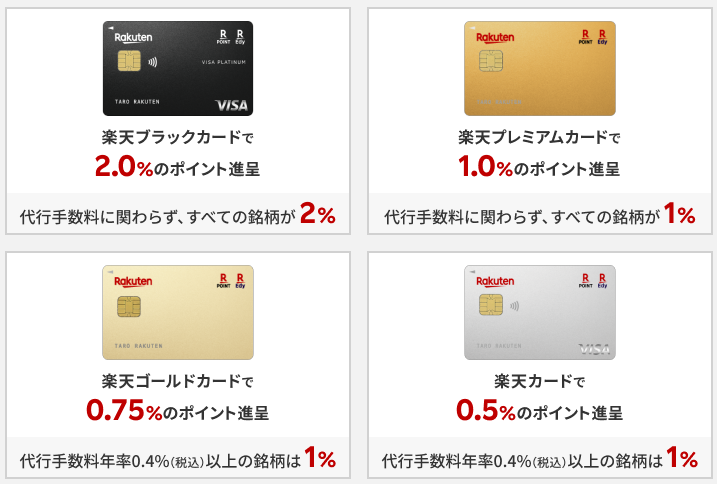
たとえば、通常の楽天カードで還元率0.5%の商品を月3万円積み立てると、毎月150ポイント・1年間で1,800ポイントが貯まるんだよね✨
※上限・還元率は2026年9月時点。ポイント利用には設定が必要で、期間限定ポイントなどは対象外です。
一方で、三井住友カードでNISAを積み立てて「Vポイントを貯めたい」人には、SBI証券がおすすめだよ!
 ゆうり
わたしが新NISAでSBI証券を選んだのも、VポイントをWAON POINTに替えてウエル活に使いたかったから✨
楽天証券は操作がシンプル
両方使ってみて、楽天証券のほうが「画面が見やすく、迷わず操作できる」と思ったから、自分の子どもには楽天証券をすすめたよ😊
ゆうり1番もったいないのは「どっちがいいかわからない」と迷って、始めないこと💦
楽天証券もSBI証券も、口座開設料・口座管理料は無料。自分の生活に合うほうを選んで、家計に無理のない金額から始めてみてね😊
※その年にすでにNISAで買付済みの場合、金融機関を変更できるのは翌年分からです。
\無料で口座開設/
口座開設前に、最新キャンペーンも確認してね✨
\📱申し込みは最短5分/
※2026年 オリコン顧客満足度®調査「NISA 証券会社」
🌀 正直に伝えたい2つの注意点
 ゆうり
実際に使ってみて、「ここは気になるかも…」と思ったところもまとめるね!
セキュリティ強化でログインが面倒
楽天証券では2026年6月以降、ログイン時の「パスキー認証」が利用者ごとに順次必須になっているよ。
サッと確認したいときは、「少し手間だな…」と感じることもあるの😇💦
ゆうりセキュリティ対策は必要だし、資産を守るには仕方ないのかなって思ってる💡
楽天を使わない人はポイントを活かしにくい
楽天市場や楽天カードをほとんど使わない人は、楽天証券を選んでも、ポイント面の魅力を感じにくいの💦
三井住友カードを使ってVポイントを貯めたい人なら、SBI証券も比較してみてね!
ゆうり普段使っているサービスと、貯めたポイントの使い先まで考えると、証券会社を選びやすくなるよ✨
SBI証券で新NISAを始めた理由や設定方法は、この記事をチェックしてね👇

※クレカ積立・投信マイレージの対象カード、付与率、ポイント設定などの条件は、利用状況や商品により異なります。
💡 開設後につまずかないための3つのポイント
口座を開設したあとに迷いやすいのが、積立やポイントの設定💦
ゆうりわたしの失敗もふまえて、最初に確認しておきたいことを順番に紹介するよ💡
最初に確認したい3つの設定
使いたいサービスに合わせて、次の3つを確認してみてね💡
ゆうり最初に設定しておけば、楽天銀行の金利や手数料、貯めたポイントまでムダなく活かせるよ♡
- マネーブリッジ
- 普通預金残高1,000万円以下の分は金利UP
年0.40%→年0.48%(税引前) - 楽天証券との入出金を自動化
- 普通預金残高1,000万円以下の分は金利UP
- ハッピープログラム
- ATM手数料が月最大7回無料
他行振込手数料が月最大3回無料
- ATM手数料が月最大7回無料
- 楽天ポイントコース
- 1ポイント=1円分として
投資信託の購入や積立に使える
- 1ポイント=1円分として
それぞれの設定場所は、こちらの画面を参考にしてね👇
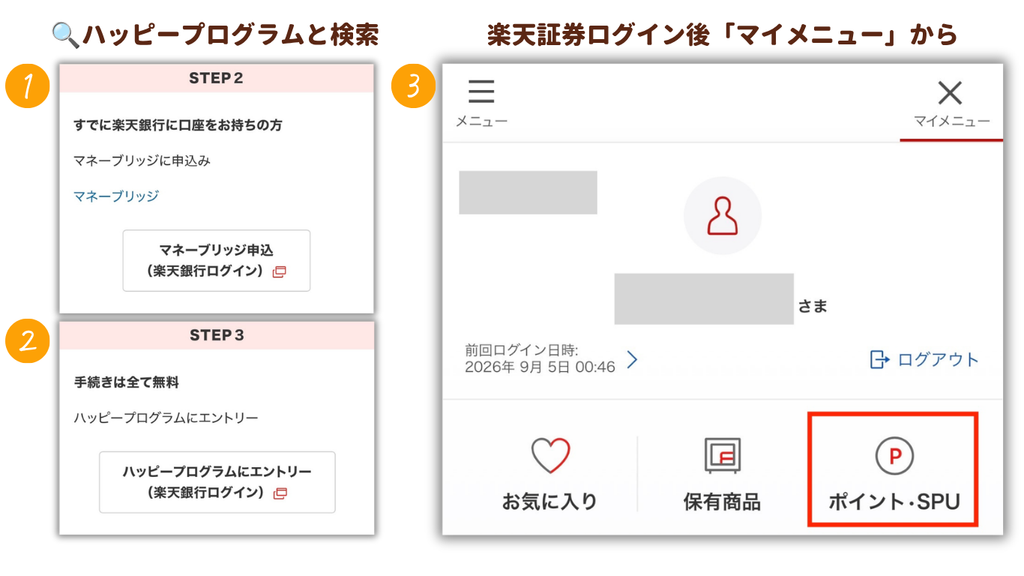
※すべて必須ではありません。マネーブリッジとハッピープログラムには楽天銀行口座が必要です。金利・優遇は2026年9月時点で、無料回数はスーパーVIPの場合です。会員ステージにより異なります。※第一生命支店・OKB支店・NCB支店・JRE BANK口座は、マネーブリッジの優遇金利対象外。
クレカ積立は設定後も確認
ゆうり実は、投資信託の引き落とし設定ができていなくて、積立の開始が遅れた経験があるの💦
クレカ積立を設定したら、「できたつもり」で終わらせず、積立画面に次の内容が反映されているか確認してね。
- 積立金額
- 積立日
- 支払い方法:楽天カードクレジット決済
ゆうり最後にもう一度確認すれば、「積立が始まってなかった…」を防げるよ✊
迷ったらカスタマーセンターに相談
積立方法や楽天カードからの引き落とし、ポイント利用については、平日に投資信託の専用窓口へ電話で相談できるよ💡
ゆうりわたしも画面を操作しながら、ひとつずつ教えてもらって設定できたの🙌
\無料で口座開設/
口座開設前に、最新キャンペーンも確認してね✨
\📱申し込みは最短5分/
※2026年 オリコン顧客満足度®調査「NISA 証券会社」
📱 最短当日から取引できる|楽天証券のNISA口座開設3STEP
つまずきポイントがわかったら、口座開設をしてみよう!
ゆうりスマホで申込は最短5分でできるよ✨
※「最短当日から取引可能」は、楽天証券の総合口座をすでに持つ人がNISA口座を追加で申し込む場合です。楽天証券が初めての人は、スマホ本人確認でも総合口座の開設は最短翌営業日です。NISA口座の本開設には税務署の審査があり、通常1〜2週間程度かかります。なお、仮開設後の税務署審査でNISA口座を開設できなかった場合、取引は一般口座へ変更され、利益などが課税対象になることがあります。
\📱口座開設簡単3STEP/
- 無料口座開設
- 本人確認
- 初期設定と積立設定
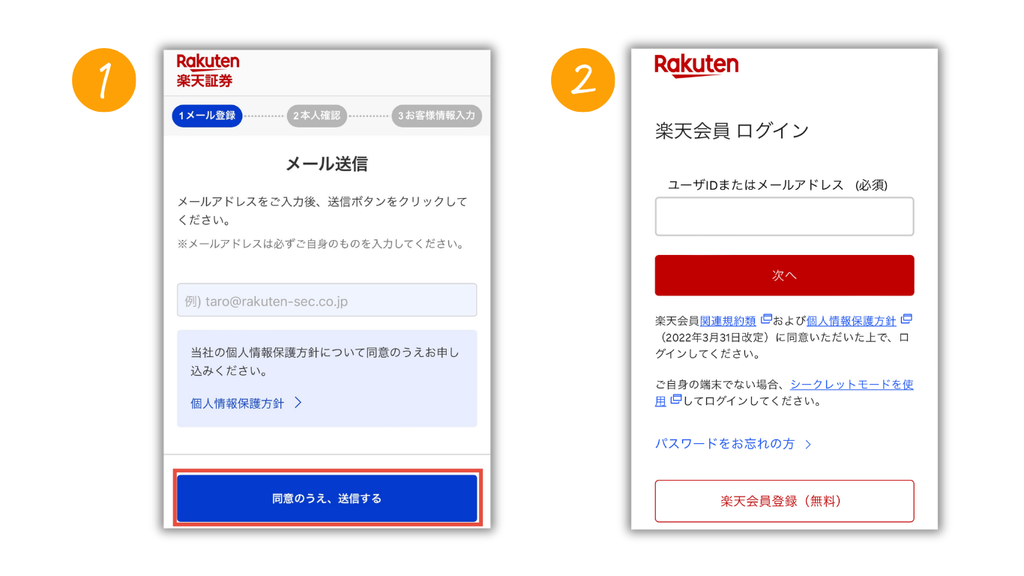
【口座開設(無料)】を押し、楽天会員かどうかを選ぶ
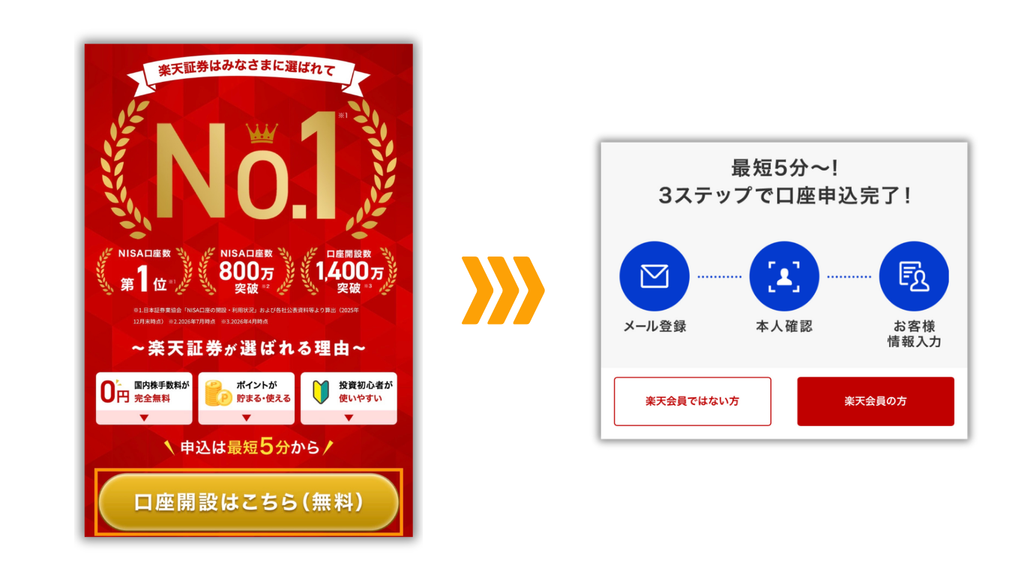
- 楽天会員ではない方
- メールアドレスを入力
- 楽天会員の方
- ユーザーID、パスワードを入力
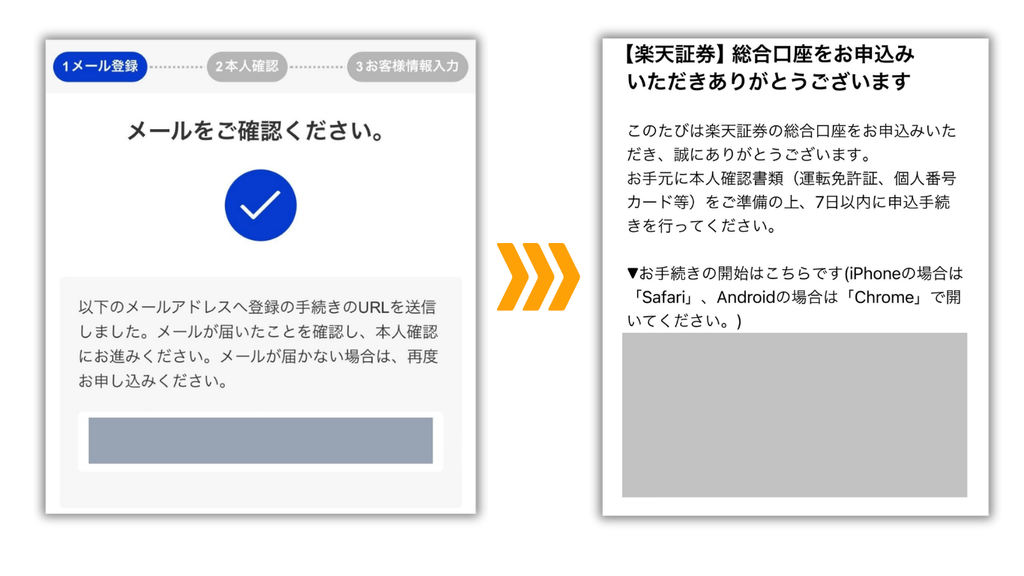
届いたメールを確認して、URLから本人確認する
国籍を選択して、本人確認書類を選択
注意事項を確認したら【次へ進む】
ゆうりマイナンバー登録がおすすめだよ!
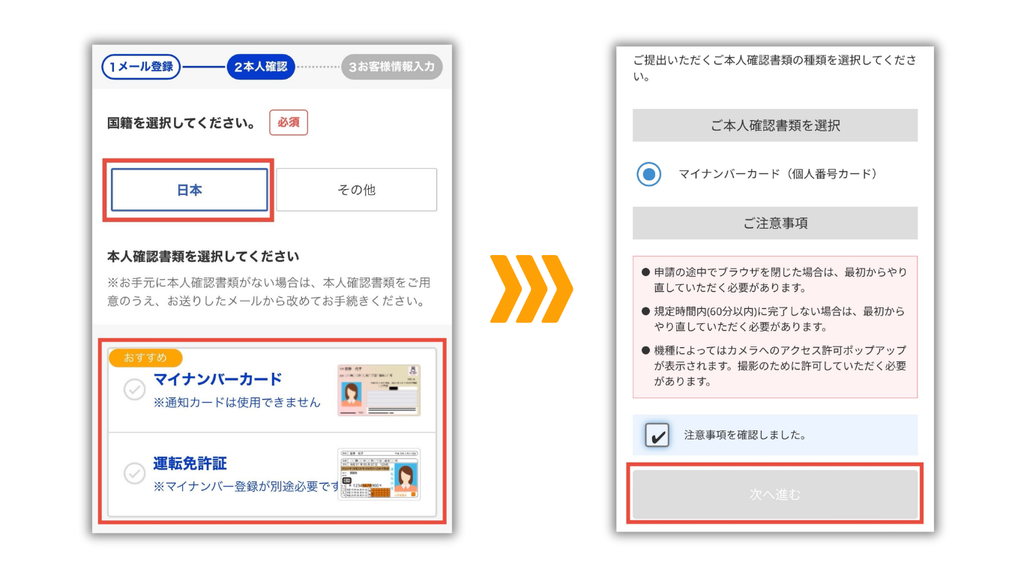
※運転免許証で本人確認した場合は、初期設定時にマイナンバー登録が必要です。
画面の手順にそって本人確認書類を登録
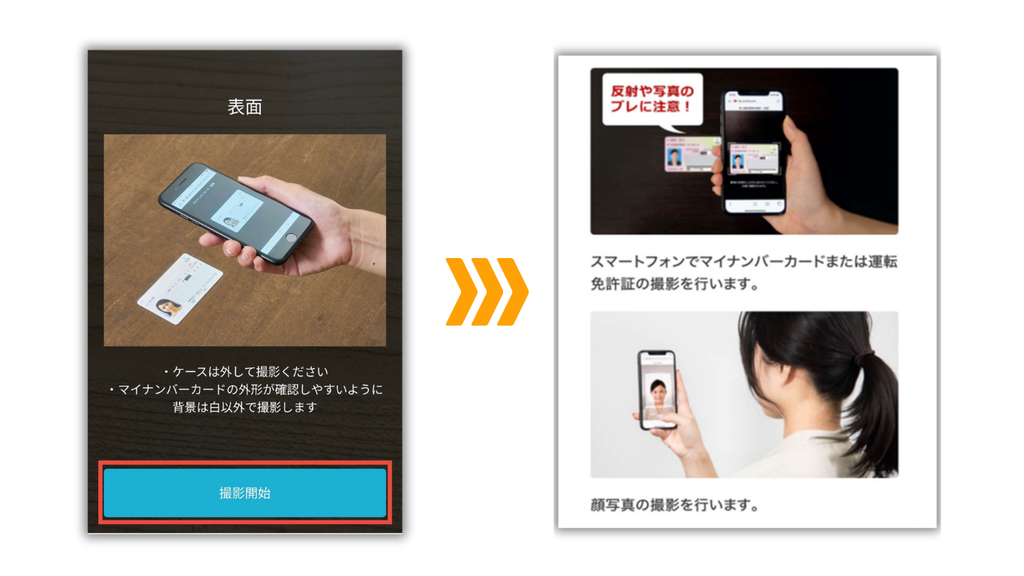
お客様情報をすべて入力し、【次へ】
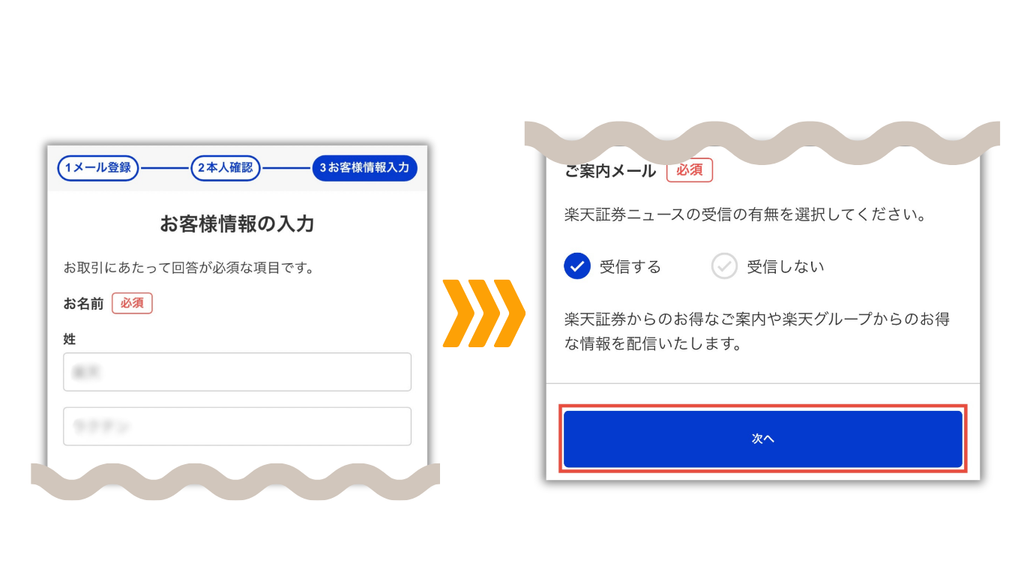
- 納税方法の選択
- 【確定申告が不要】が楽だよ
- NISA口座の選択
- 初めてNISAを開設する人は【開設する】→【初めて開設する】
※納税方法は、ご自身の状況に合わせて選択してください。
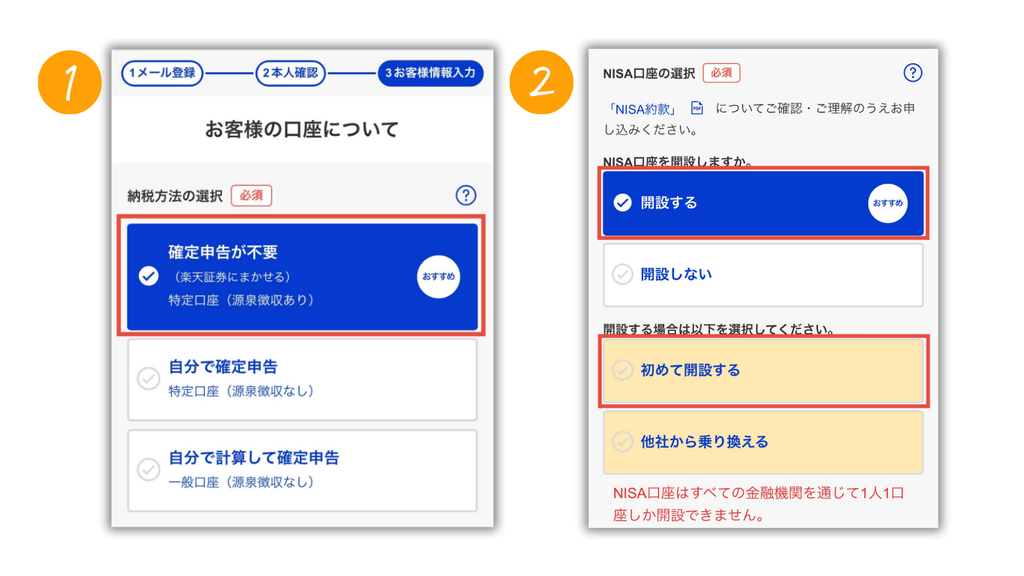
- 🏦 楽天銀行口座の申込み
- 💳 楽天カードの案内
どちらも申し込みたいものを選択
ゆうり一緒に開設して、必要な設定をすると、ポイントや優遇金利を活かせるよ✨
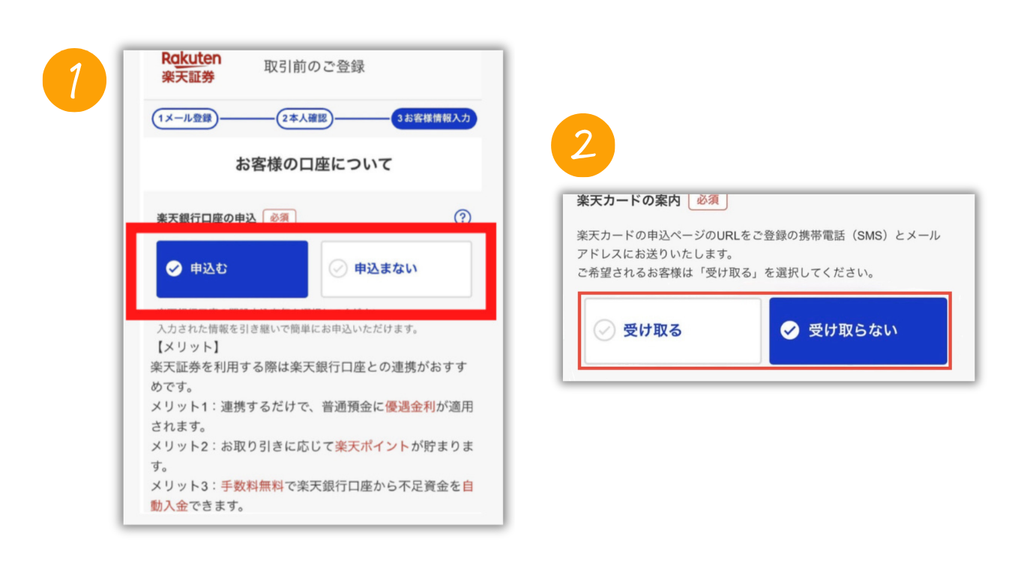
- iDeCo
- 【申し込まない】でOK
- あとから開設もできるよ!
- 楽天FX・信用取引口座の申込
- 【申し込まない】でOK
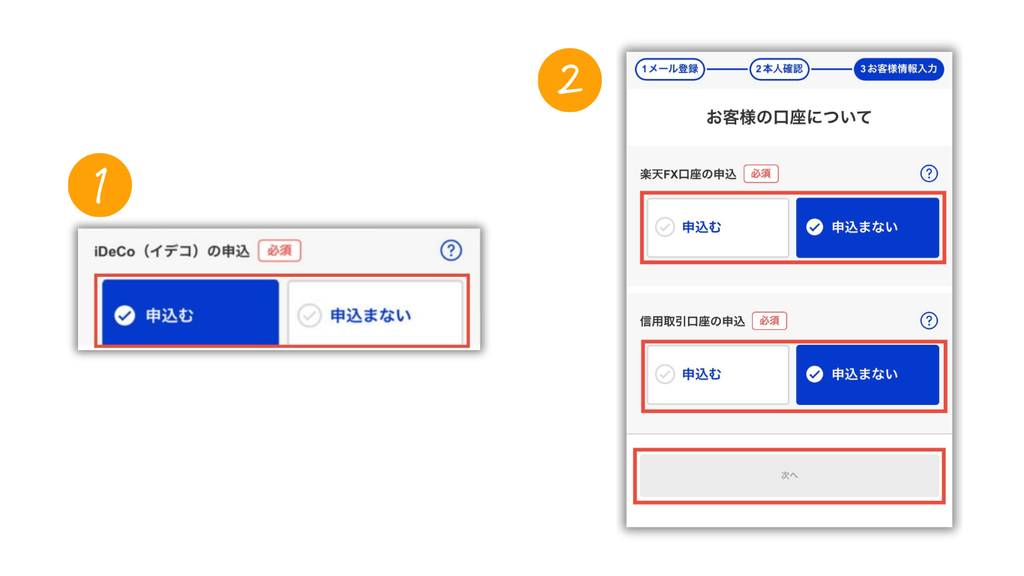
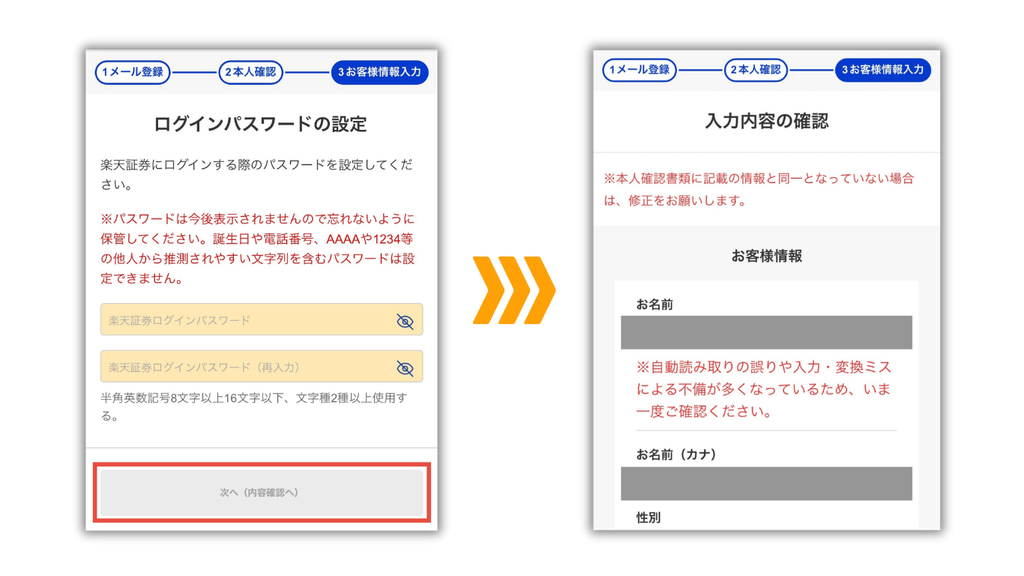
パスワードを設定して、入力内容の確認をする
ゆうり楽天証券のログインで使うから忘れないようにメモしてね!
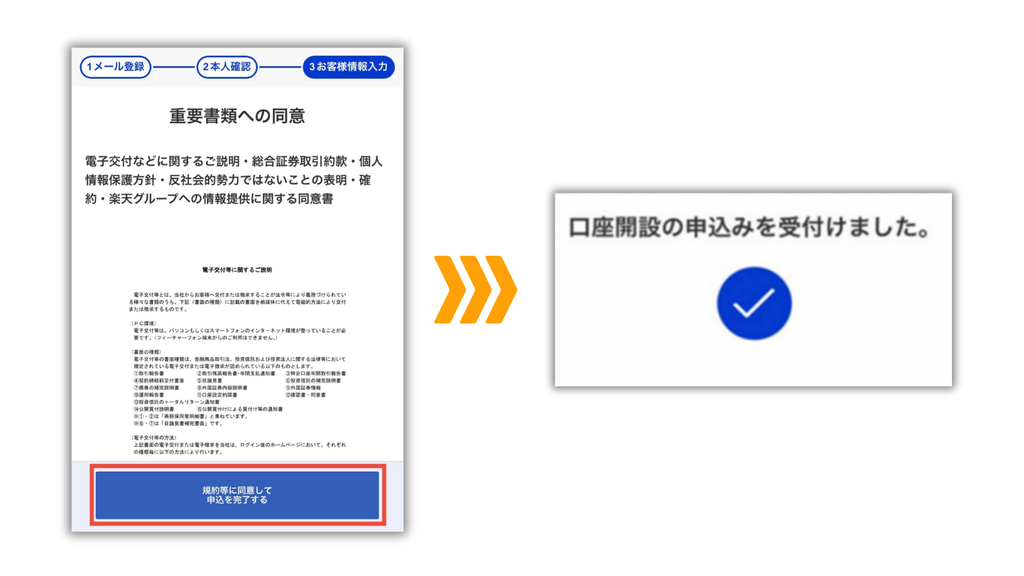
重要書類を確認して、【規約等に同意して申込を完了する】から、受付画面が出たら申込完了!
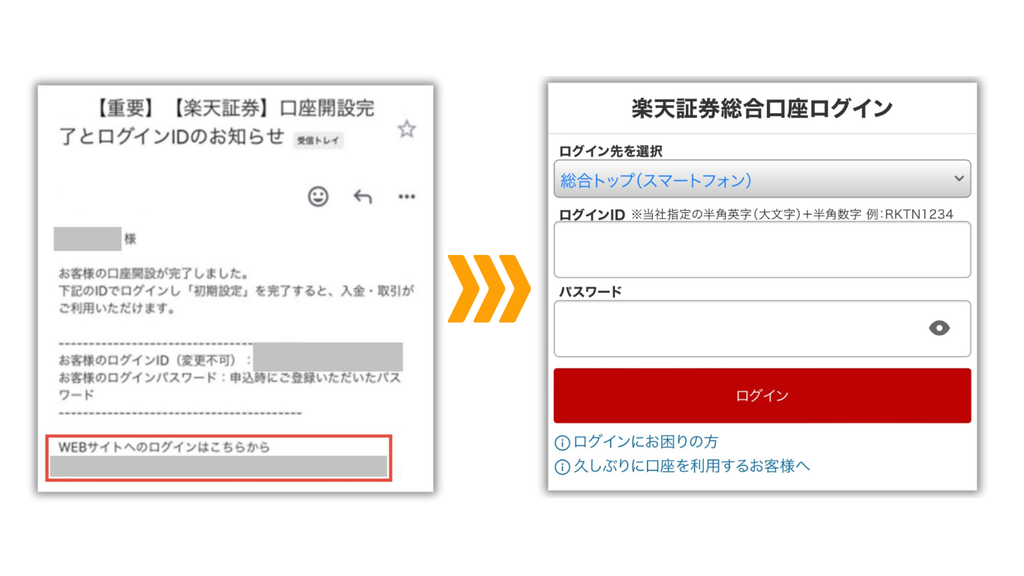
ゆうり申込み後は、楽天証券からログインIDのメールが届くのを待ってね✨
審査が完了したら、届いたメールのURLを開き、ログインIDとパスワードを入力
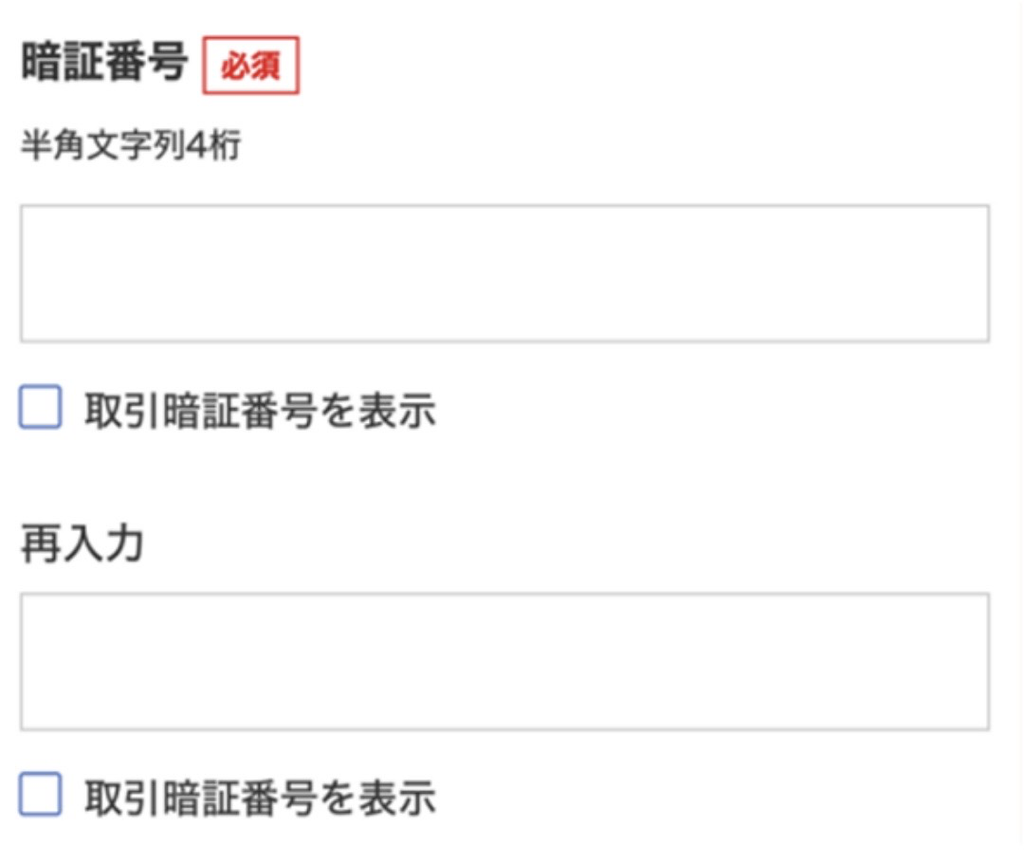
株や投資信託を買うときに使う暗証番号を設定
ゆうりこれも忘れないようにメモしようね💡
アンケートなどに回答したら、初期設定は完了だよ🫶
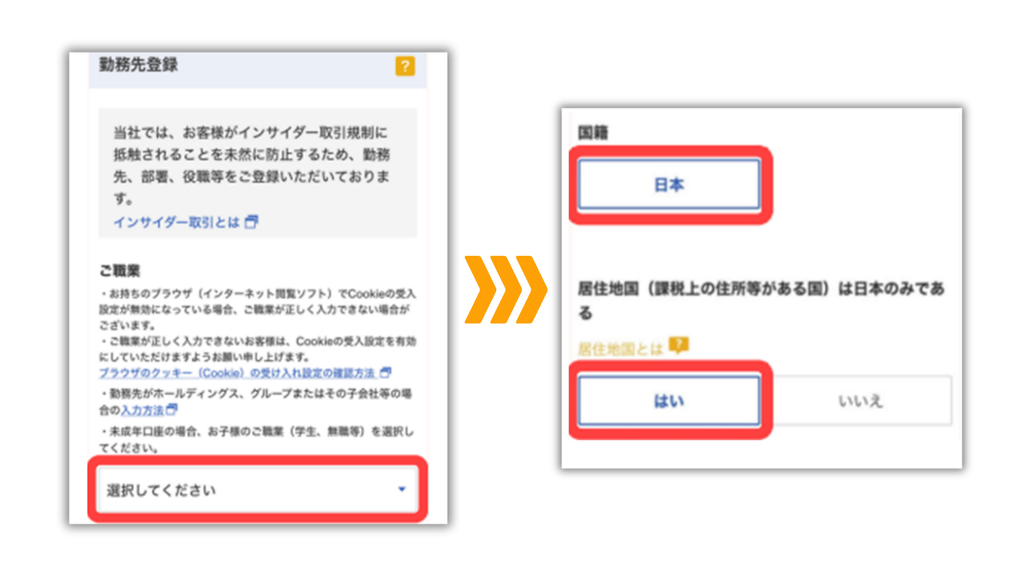 ゆうり
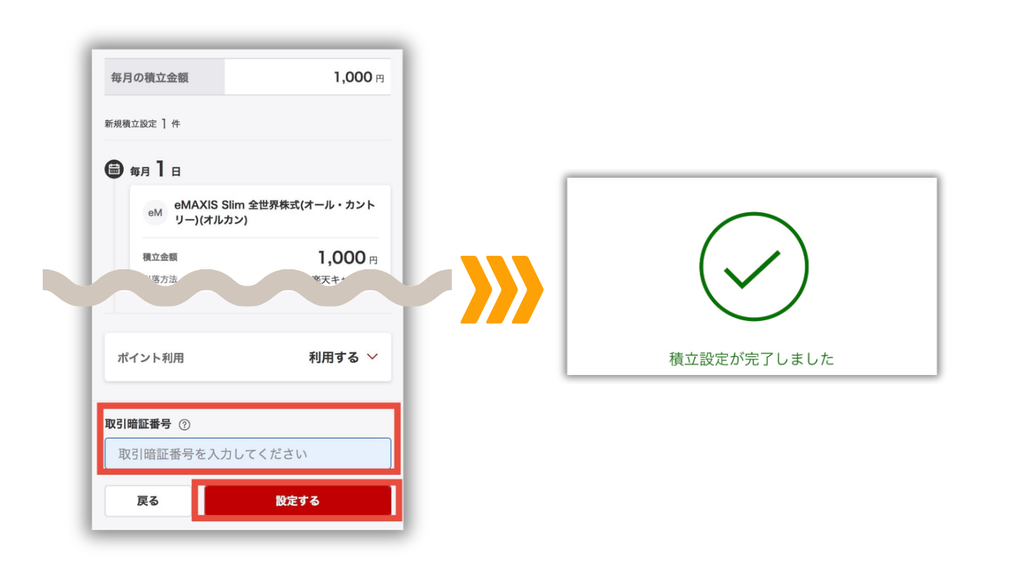
あとは投資信託の積立設定だけ!今回はオールカントリーで進めるね✨
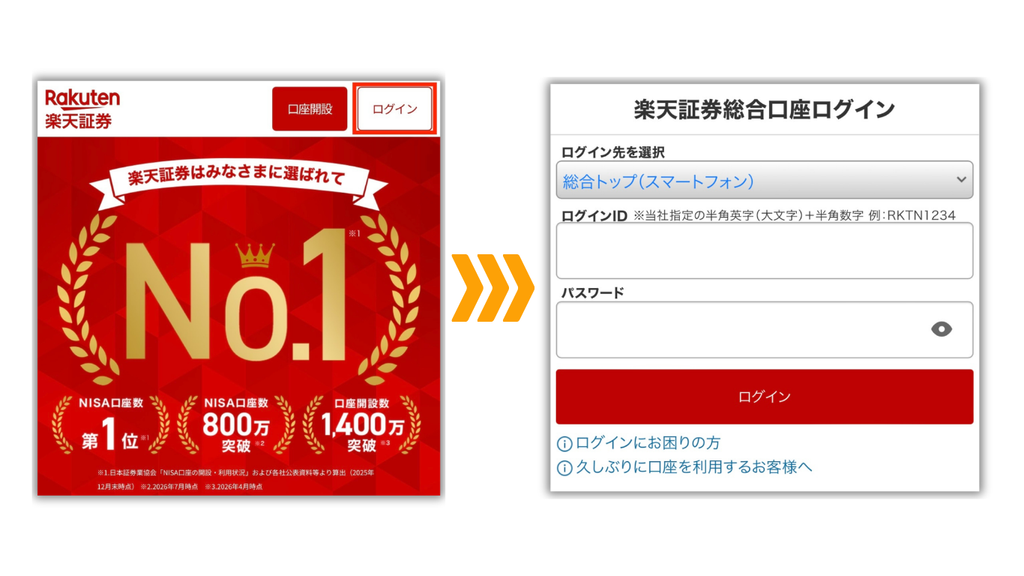
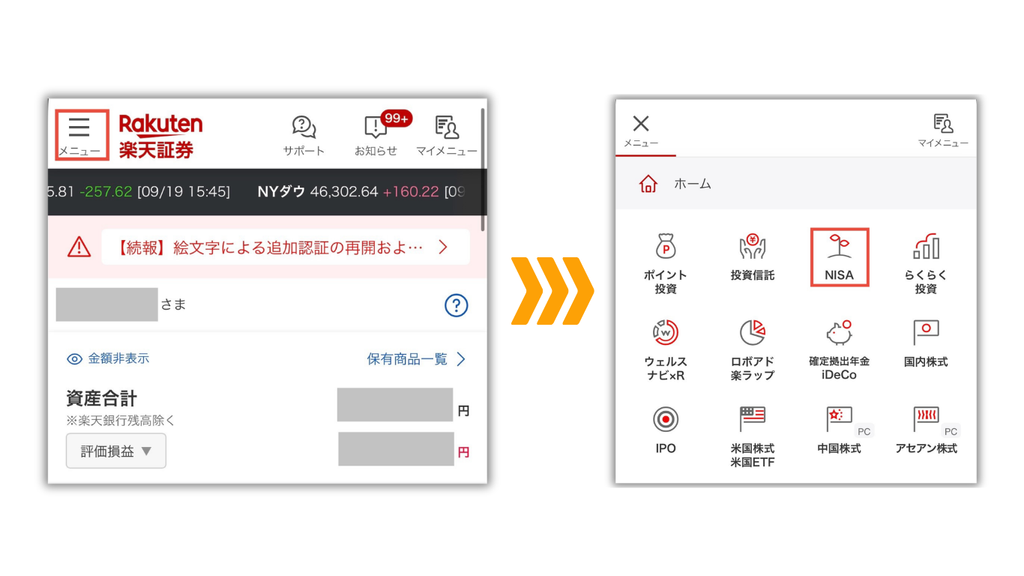
公式サイトからログインして、左上の3本線から、NISAを選択
【探す】から、購入したい投資信託を検索
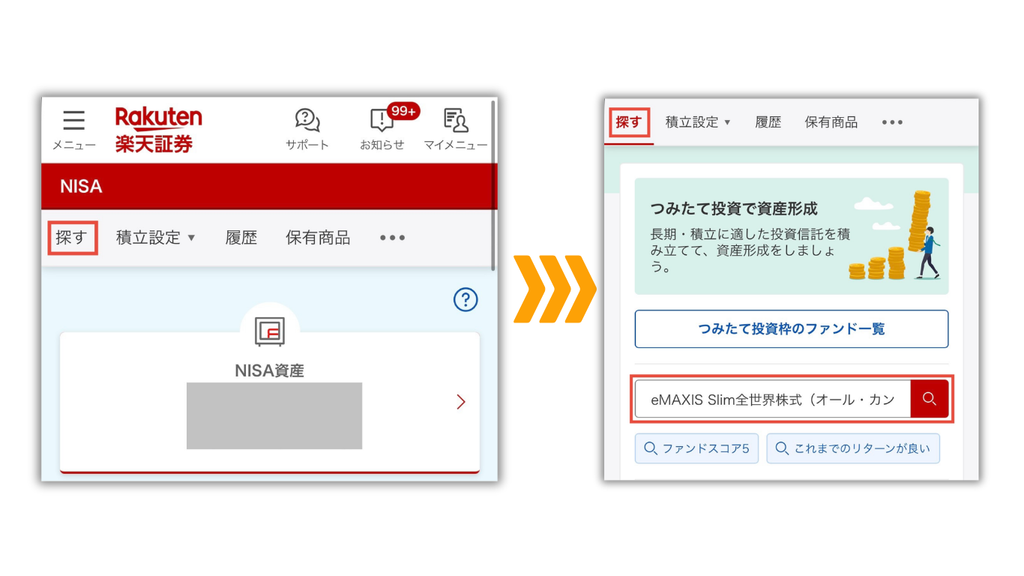
銘柄を選択して、【積立設定】を選択
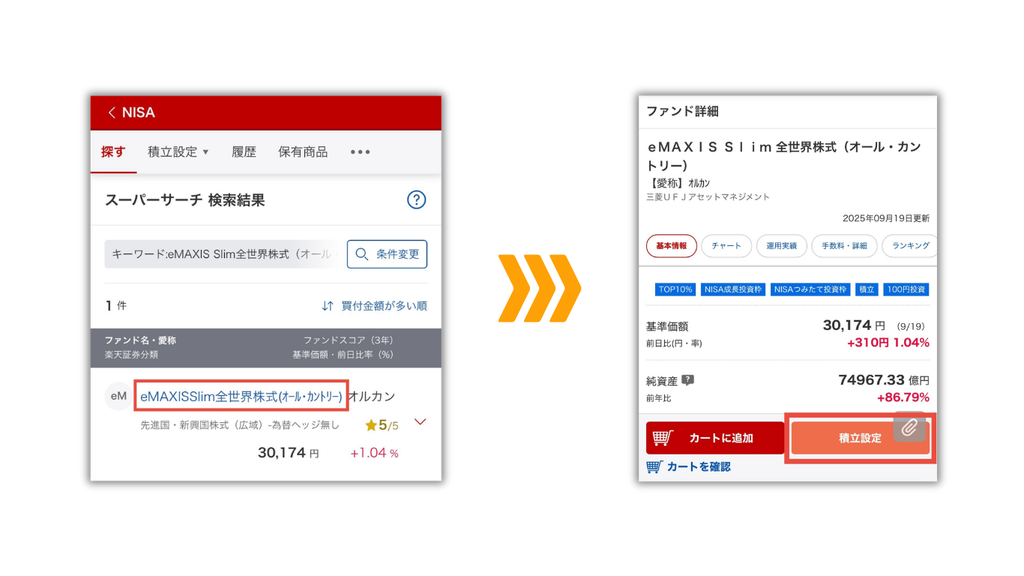
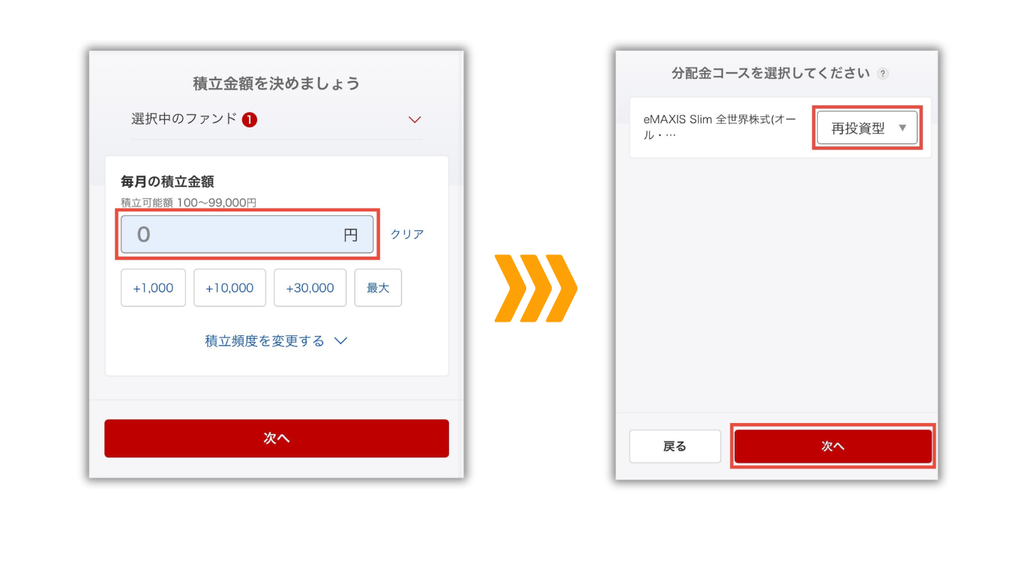
積立金額を決め、分配金コースは運用方針に合わせて選択。
ゆうりわたしは複利の効果が活かせる【再投資型】を選んでいるよ!
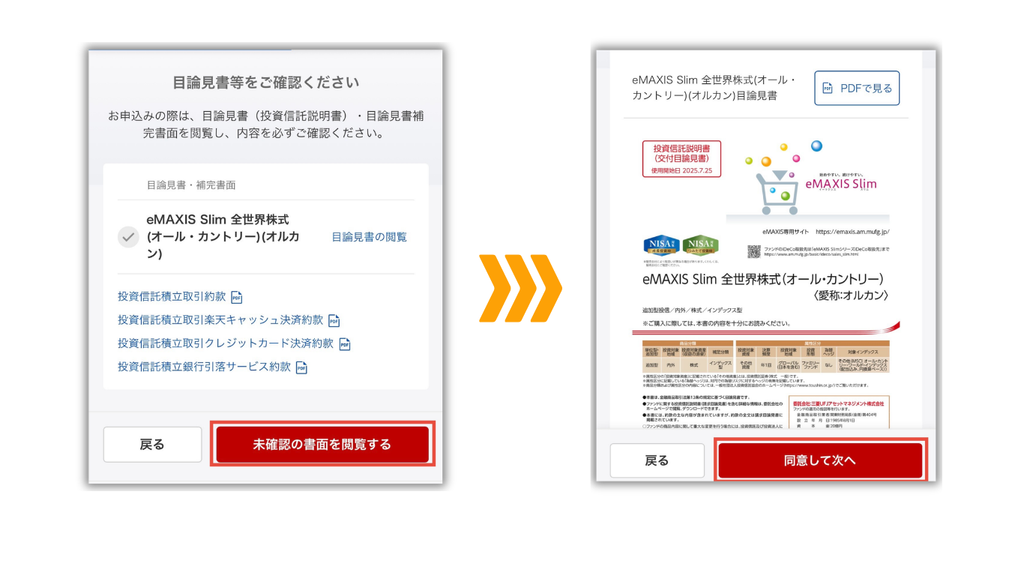
目論見書を確認して、【同意して次へ】
支払い方法と引き落とし日を設定
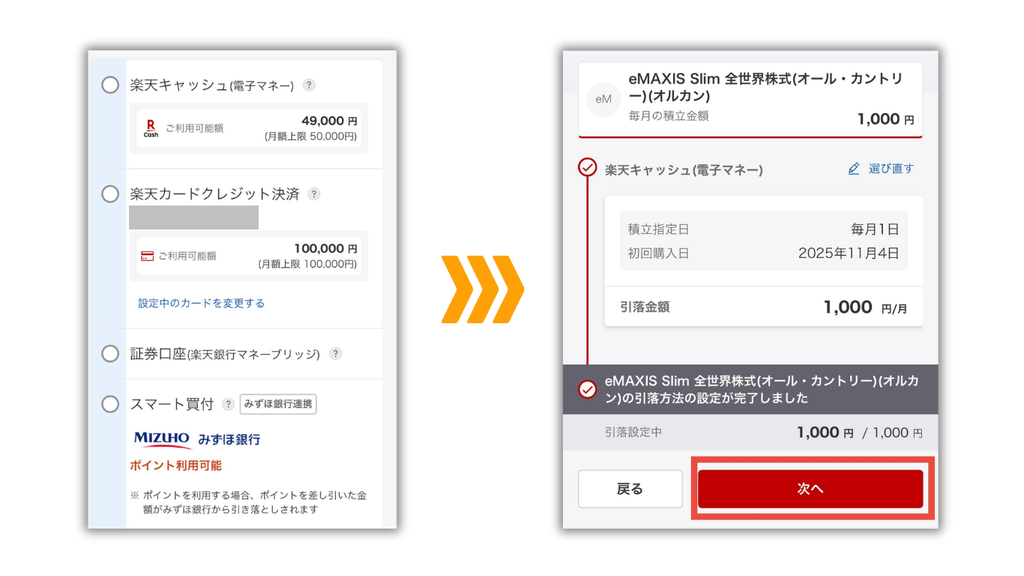
内容に間違いがないか確認し、暗証番号を入力したら積立設定は完了だよ🙌
 ゆうり
おつかれさまでした💕これで新NISAデビューできたね!
\📱申し込みは最短5分/
❓ よくある質問
NISAはいくらから始めればいい?
生活に負担がかからず、毎月続けられる金額からで大丈夫だよ!
楽天証券の投資信託の積立は100円以上・1円単位で設定できて、わたしは月5,000円から始めたの。
ゆうり迷ったら少額から始めて、あとで金額を見直してもいいと思う!
※楽天証券の投信積立は100円以上・1円単位で設定できますが、一部銘柄は対象外です。
口座開設ってめんどくさくない?
最初の申込みはスマホで最短5分だから、思っているほど時間はかからないよ!
本人確認や審査、開設後の初期設定は別に必要だけど、迷ったときはカスタマーサービスセンターにも相談できるの😊
ゆうり口座開設の流れは、画像つきの3STEPで紹介してるよ。画面を見ながら一緒に進めてみてね♡
📝 3,000円から「お金に働いてもらう」を始めよう
ゆうりまずは家計を整えつつ、3,000円でも5,000円でもいいから、「お金に働いてもらう」ことを始めてみて♡
わたしたち夫婦も、少額から積み立てを続けた結果、今では「運用益が約1,700万円」に✨
ここまで資産を育てられた理由のひとつも、早く始めて長く積み立ててきたことなんだよね!
ゆうり「わからない」「怖い」で何もしないままなのが、一番もったいないよ💦
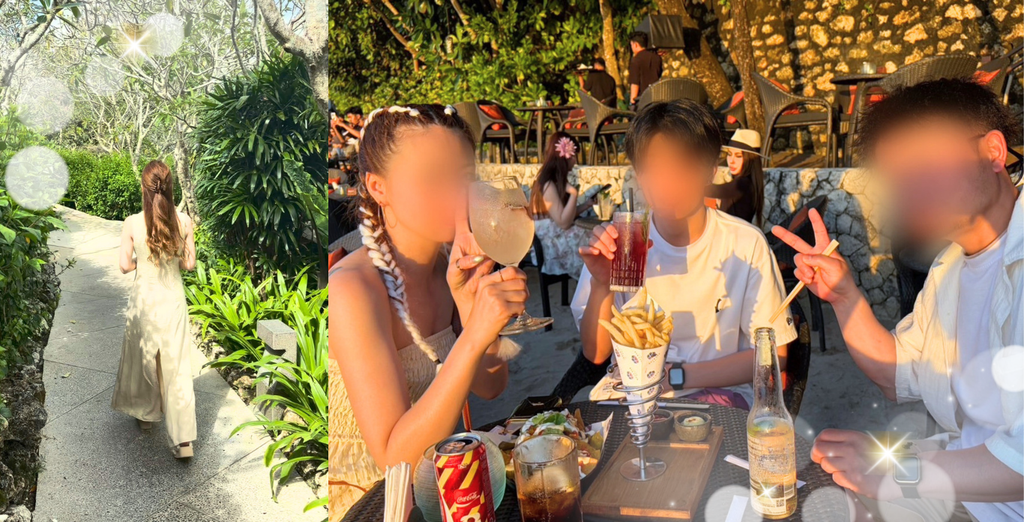
NISAを始めて家計やお金と向き合うようになった今は「家族で海外旅行を楽しんだり、やりたいことを選べる」ようになったよ!
ゆうりお金の心配がなく今も未来も楽しむために、まずは口座開設からはじめてみてね🫶
※約1,700万円は、夫婦2人の複数の投資口座に表示された評価損益・運用収益額の合計です(2026年8月時点)。本人の過去実績であり、口座開設や投資によって同じ成果や生活の変化が得られることを保証するものではありません。投資額は家計に無理のない範囲でご判断ください。
\無料で口座開設/
口座開設前に、最新キャンペーンも確認してね✨
\📱申し込みは最短5分/
※2026年 オリコン顧客満足度®調査「NISA 証券会社」
※本記事は特定の商品を勧誘・推奨するものではありません。投資には元本割れの可能性があり、掲載実績は将来の成果を保証しません。投資判断はご自身で行い、制度・キャンペーンの最新条件は楽天証券公式サイトでご確認ください(2026年9月時点)。